


La DSN de substitution
1. La DSN de substitution : une page dédiée sur Urssaf.fr
Vous pourrez y consulter les rubriques suivantes:
2. Agenda avant et après la substitution
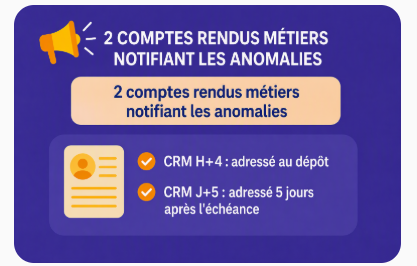
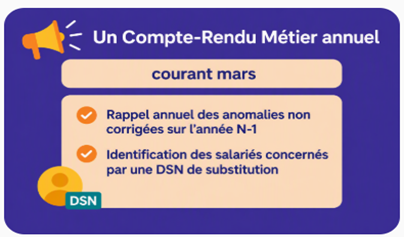
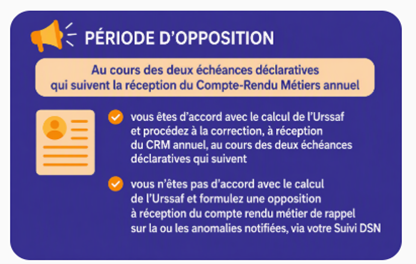
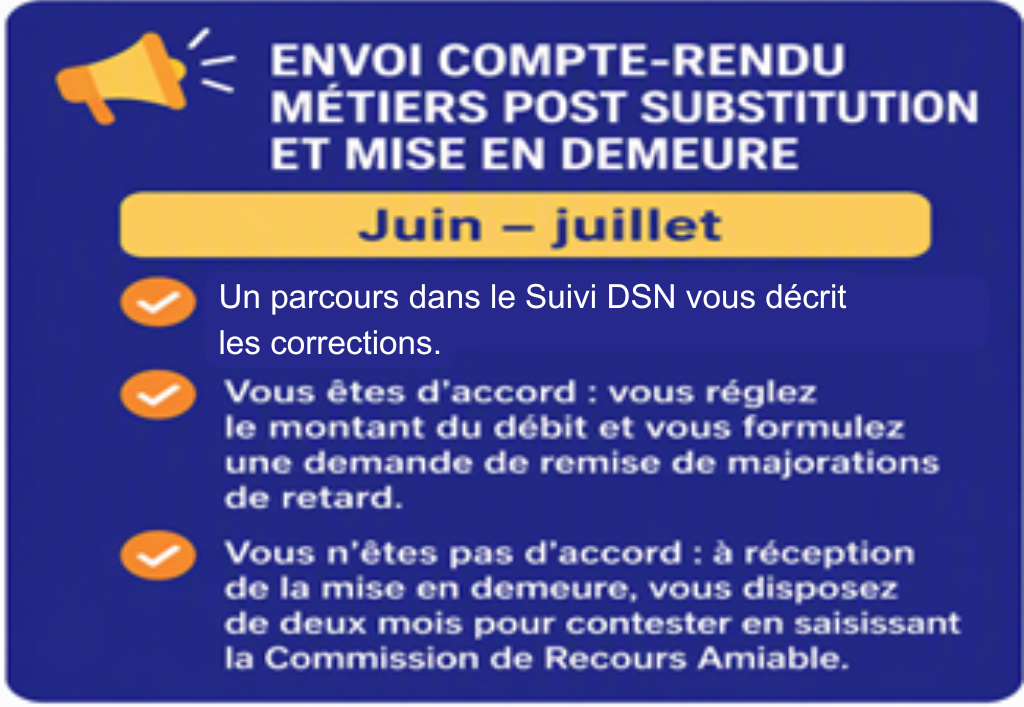
3. Les particularités:
3.1 La déclaration d’assiettes négatives
Vous avez des salariés pour lesquels vous avez déclaré des assiettes négatives : vous n’avez pas à nous contacter car il n’y aura pas de DSN de substitution pour l’année 2025 et 2026 puisque le fait générateur n’est pas opposable. L’anomalie restera cependant présente dans les Comptes-Rendus Métiers et sur le Suivi DSN.
Application des principes du fait générateur ↪3.2 Au cumul annuel : le calcul est conforme
Vous avez des salariés pour lesquels le cumul annuel déclaré est identique au cumul annuel re calculé. Vous n’avez pas à nous contacter car il n’y aura pas de DSN de substitution puisqu’il n’y aura pas d’impact sur les droits des salariés. L’anomalie restera cependant présente dans les comptes rendus métiers et le suivi DSN tant qu’elle ne sera pas corrigée.
3.3 Salarié à temps partiel cotisant à temps plein
Vous avez des salariés à temps partiel pour lesquels vous cotisez à temps plein en ce qui concerne les cotisations « retraite » et pour lesquels vous renoncez à la proratisation du plafond. Vous devez nous contacter pour nous informer de cette situation, en précisant les noms et prénoms des salariés concernés, dans l’attente de l’évolution de la nomenclature DSN.
4. Anticiper la substitution en fiabilisant vos DSN grâce au suivi DSN : les bons réflexes, les pré requis et les bonnes pratiques
4.1 Une page dédiée sur Urssaf.fr met à disposition des informations complémentaires:
4.2 Les bons réflexes pour éviter la DSN de substitution
Traiter en priorité les anomalies liées au calcul du plafond dès réception des comptes rendus métiers, soit à J+5 après chaque échéance.
Corriger rapidement les anomalies portant la mention « substituable » dès réception du compte rendu métier et du compte rendu annuel en mars. Cf. Paragraphe numéro 3 : les particularités.
Finaliser la correction des anomalies « substituables » au plus tard, au cours des deux échéances déclaratives qui suivent la réception du Compte-Rendu annuel.
Assurer le suivi des corrections dans votre outil SUIVI DSN.
4.3 Les Pré requis pour fiabiliser le calcul du plafond
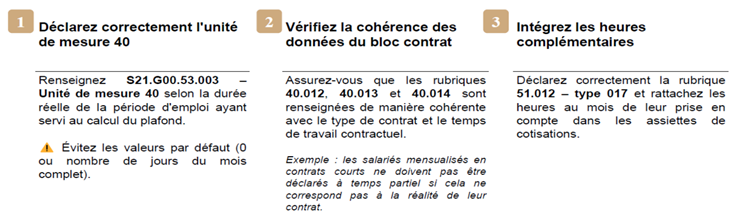
Déclarer correctement le nombre de jours calendaires et renseigner de manière cohérente les informations relatives au contrat de travail.
À chaque déclaration, appliquer :
- Le montant exact du plafond, quelle que soit la situation de paie.
- Le lissage progressif, dans la limite de la rémunération et du plafond cumulé théorique.
4.4 Les bonnes pratiques
Pour garantir la conformité des déclarations, il est essentiel de ventiler correctement la rémunération du salarié :
- Bloc 51 : renseigner la rémunération de base et, le cas échéant, les IJSS avec maintien de salaire.
- Bloc 52 : renseigner les primes, gratifications et indemnités (indemnité légale de licenciement, Indemnité de congés payés, les indemnités prudhommales, etc…)
- Bloc 54 : renseigner les autres éléments de revenus brut (participation, avantage en nature, intéressement, les cotisations frais de santé, etc…)
✅ Régularisations en cas d’erreur déclarative En cas d’erreur dans la DSN, la régularisation doit :
- Être ventilée conformément aux règles ci-dessus.
- Porter sur la période concernée par l’anomalie et non sur la période en cours.
5. Comment nous contacter pendant la période d’opposition ?
La période d’opposition démarre à la réception du compte rendu métier de rappel et annuel.
Si vous avez besoin de précisions ou si vous contestez les anomalies substituables, nous vous invitons à nous contacter exclusivement via l’outil Suivi DSN.
Un parcours dédié à la DSN de substitution est accessible par salarié durant la période d’opposition (correspondant à deux échéances déclaratives à compter de la réception du Compte-Rendu Métier annuel). Il vous permettra soit d’obtenir des informations complémentaires, soit d’exposer les motifs de votre désaccord concernant l’anomalie.
Une vidéo présente ce parcours :
6. Les anomalies substituées et les vidéos disponibles
| Référence technique | Libellés |
|---|---|
| UR_ANO_ASS_PLF_DIPA01I | Pour un individu à temps plein : écart entre le montant de l'assiette brute plafonnée déclaré et celui calculé par l'Urssaf |
| UR_ANO_ASS_PLF_DIPA01J | Pour un individu à temps partiel : écart entre le montant de l'assiette brute plafonnée déclaré et celui calculé par l'Urssaf |
6.1 La vidéo sur l’anomalie de calcul de plafond pour un temps plein, actualisée avec les chiffres de 2026
6.2 La vidéo sur l’anomalie de calcul de plafond pour un temps partiel, actualisée avec les chiffres de 2026
7. Toutes les anomalies associées au calcul du plafond et la ou les vidéo(s) disponible(s)
| Référence technique | Libellés |
|---|---|
| UR_ANO_CTR_DI53b | Cohérence période de rattachement bloc 78 et date de début et de fin de contrat |
| UR_ANO_CTR_DI53c | Absence du nombre de jours calendaires servant au calcul du plafond de Sécurité Sociale |
| UR_ANO_QUO_DIQU01 | Incohérence entre la modalité d'exercice du temps de travail et la quotité de travail |
7.1. Les vérifications au préalable
Afin de fiabiliser le calcul du plafond, il est indispensable de s'assurer que les données suivantes sont complètes, exactes et cohérentes :
- Les données relatives aux jours calendaires déclarés, qui doivent correspondre au nombre de jours figurant sur le bulletin de paie, sans jamais excéder le nombre de jours du mois civil concerné.
- Les données relatives au contrat de travail, notamment les dates d'entrée et de sortie ainsi que les caractéristiques du contrat.
- Les données relatives aux heures complémentaires pour les salariés à temps partiel, lorsqu'elles sont applicables.
Cette vérification préalable permet de garantir l'exactitude du plafond calculé et la conformité des données déclarées.
✅ 1. Jours calendaires déclarés
- Ils doivent correspondre au nombre de jours figurant sur le bulletin de paie. Les IJSS avec maintien de salaire sont aussi à comptabiliser.
- Le total ne doit jamais dépasser le nombre de jours du mois civil (les régularisations sont à déclarer sur la période concernée).
- Le nombre de jours calendaires à déclarer doit être cohérent avec la date d'entrée et/ou de sortie du salarié.
👉 Nombre de jours à déclarer : du 10 au 31 janvier → 22 jours.
Les vidéos sur le calcul du plafond pour un temps plein ou un temps partiel vous informent des règles déclaratives à respecter sur les jours calendaires. (Bloc 53 : activité)
✅ 2. Informations relatives au contrat de travail
Vérifier la présence et la conformité des données contractuelles (type de contrat, quotité de travail, dates de début et fin, etc.).
Les anomalies de quotité sont à corriger en priorité.
Pour vous aider, une vidéo est disponible : en cours de création
✅ 3. Heures complémentaires
Pour les salariés à temps partiel, les heures complémentaires doivent être déclarées de manière distincte afin de garantir un calcul correct du plafond.
Les vigilances à apporter :
- Les heures complémentaires doivent être déclarées dans le bloc S21.G00.51, avec le type 017. Elles doivent être distinguées des heures prévues au contrat de travail.
- Les heures contractuelles doivent être déclarées dans le bloc S21.G00.53 « Activité », avec le type 01 « Travail rémunéré ».
- Le nombre d'heures déclaré dans le bloc « Activité » doit correspondre à la durée de travail prévue au contrat, hors heures complémentaires.
- La somme des heures déclarées et des éventuelles régularisations d'heures complémentaires ne doit pas excéder le temps de travail de référence applicable dans l'entreprise.
- Lorsque les heures rémunérées sont inférieures à la durée contractuelle, l'écart doit être déclaré dans le bloc S21.G00.53 « Activité », avec le type 02 « Durée d'absence non rémunérée ».
| 📌 Bon à savoir : Une incohérence dans ces données peut entraîner des anomalies dans le calcul du plafond et impacter la conformité de la DSN. |
8. La documentation disponible
Un replay, avec la mise à disposition d'une boîte à outils pour les déclarants:
Replay DSN de substitution : la boîte à outils pour les déclarants ↪Une page d’information relative à la DSN et une page dédiée à la DSN de substitution sur Urssaf.fr :
Page d'information sur la DSN de substitution ↪Ci-dessous, vous pouvez cliquer sur "La DSN de substitution"
- Comment réaliser une DSN ?
- La correction des anomalies déclaratives
- Le service Suivi DSN
- La DSN de substitution
- Que faire en cas d'erreur ?
- Les fiches d'accompagnement pour chaque anomalie :
| Référence technique | Lien |
|---|---|
| UR_ANO_CTR_DI53b - Cohérence période de rattachement bloc 78 et date de début et de fin de contrat | Lien vers la fiche ↪ |
| UR_ANO_CTR_DI53c - Absence du nombre de jours calendaires servant au calcul du plafond de Sécurité Sociale | Lien bientôt disponible |
| UR_ANO_QUO_DIQU01 - Incohérence entre la modalité d'exercice du temps de travail et la quotité de travail | Lien vers la fiche ↪ |
| UR_ANO_ASS_PLF_DIPA01I - Pour un individu à temps plein : écart entre le montant de l'assiette brute plafonnée déclaré et celui calculé par l'Urssaf | Lien vers la fiche ↪ |
| UR_ANO_ASS_PLF_DIPA01J - Pour un individu à temps partiel : écart entre le montant de l'assiette brute plafonnée déclaré et celui calculé par l'Urssaf | Lien vers la fiche ↪ |
- Trois vidéos concernant les anomalies de calcul de plafond et de quotité de travail :